Le choix des moyens de paiement sur un site e-commerce détermine à la fois le coût de chaque transaction et le taux de conversion au moment du checkout. La carte bancaire (Visa, Mastercard, CB) reste le mode de paiement dominant en France pour les achats en ligne, selon les données publiées par la Banque de France sur les paiements scripturaux, mais les portefeuilles numériques et le paiement fractionné gagnent du terrain chaque année. Proposer trop peu d’options fait perdre des ventes, en proposer trop alourdit la gestion et les frais : tout l’enjeu consiste à trouver le bon équilibre pour son panier moyen et sa clientèle.
Sommaire
- Cinq moyens de paiement utilisés sur les sites marchands français
- Commissions comparées : ce que prélève chaque solution par transaction
- Pourquoi un moyen de paiement manquant coûte plus cher qu’une commission
- Quel est le moyen le plus sûr pour payer en ligne ?
- Adapter ses moyens de paiement à son panier moyen et à sa cible
- Questions fréquentes
Cinq moyens de paiement utilisés sur les sites marchands français
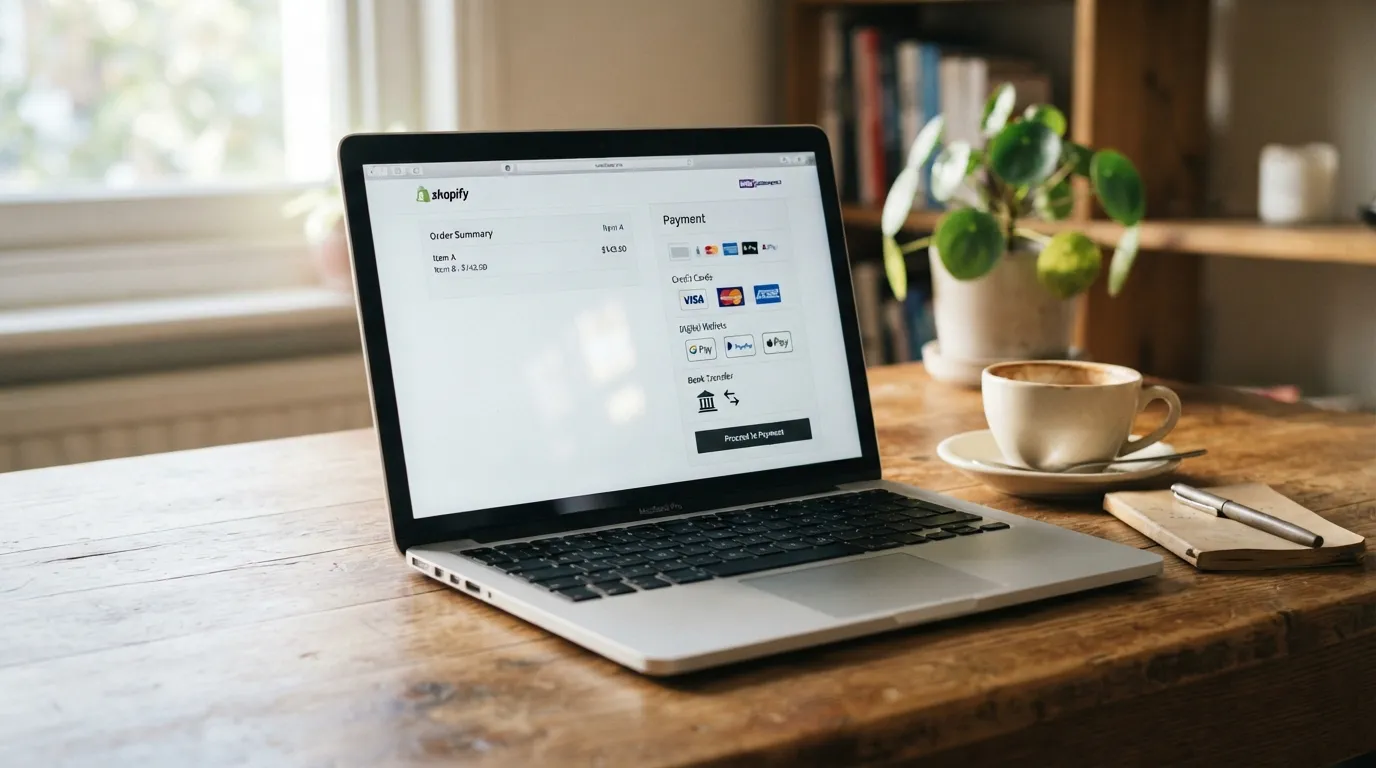
Quels sont les cinq moyens de paiement que l’on retrouve le plus souvent sur un site e-commerce en France ? La carte bancaire (CB, Visa, Mastercard) arrive en tête et couvre la grande majorité des transactions. Viennent ensuite les portefeuilles numériques comme PayPal ou Apple Pay, le virement bancaire (facilité par les API d’open banking), le paiement fractionné proposé par des acteurs comme Alma ou Klarna, et enfin le prélèvement SEPA, surtout utilisé pour les abonnements et les commandes récurrentes.
Le virement instantané gagne du terrain depuis l’entrée en vigueur du règlement européen sur les paiements instantanés, qui impose aux banques de la zone euro de proposer ce service. Pour un marchand, il présente l’avantage de frais réduits et d’un encaissement immédiat, sans risque d’impayé.
Chaque moyen de paiement s’accompagne d’un modèle de commission différent, et c’est là que le calcul devient concret.
Voir aussi Frais de port : offerts, forfaitaires ou au poids, ce qui convertit le mieux
Commissions comparées : ce que prélève chaque solution par transaction
Le coût réel d’un moyen de paiement ne se limite pas au pourcentage affiché sur la page tarifaire du prestataire. Il faut additionner la commission variable (un pourcentage du montant), le frais fixe par opération, et parfois un abonnement mensuel. Les grilles tarifaires sont publiées par chaque prestataire sur son site officiel et évoluent régulièrement : les montants ci-dessous sont donnés à titre indicatif, au 29/08/2026, et doivent être vérifiés avant tout engagement.
| Solution | Commission variable | Frais fixe par opération | Abonnement mensuel |
|---|---|---|---|
| Stripe | 1,5 % + 0,25 € (cartes européennes) | Inclus | Aucun (offre standard) |
| PayPal | Variable selon volume | Frais fixe par transaction | Aucun |
| Contrat VAD bancaire | Variable selon la banque | Selon contrat | Abonnement terminal virtuel |
| Mollie | Variable selon le moyen utilisé | Oui | Aucun |
| Virement SEPA (open banking) | Forfait par virement | Selon prestataire | Variable |
Les tarifs exacts dépendent du volume mensuel, du panier moyen et du pays de la carte. Chaque prestataire publie sa grille détaillée : il est indispensable de la consulter directement avant de comparer, car les montants varient d’un trimestre à l’autre.
Sur un panier moyen de 50 €, la différence entre deux prestataires peut représenter quelques centimes par commande. Sur un volume de plusieurs milliers de commandes mensuelles, l’écart devient un poste budgétaire significatif. Le suivi de ces frais se fait dans GA4 en configurant les événements de conversion associés au tunnel d’achat.
Pourquoi un moyen de paiement manquant coûte plus cher qu’une commission
Un visiteur qui ne trouve pas son moyen de paiement préféré au moment de finaliser sa commande quitte le site. Ce comportement est l’une des cinq causes principales d’abandon de panier documentées par les plateformes e-commerce. L’absence d’une option attendue (PayPal pour certains acheteurs, paiement en trois fois pour les paniers élevés) génère une perte sèche de chiffre d’affaires bien supérieure au coût de la commission sur cette même option.
Autant le dire : une commission de quelques pourcents sur une vente réalisée vaut toujours mieux qu’une vente perdue à zéro pour cent de frais.
Le paiement fractionné illustre bien ce mécanisme. Proposer le paiement en trois ou quatre fois augmente le taux de conversion sur les paniers supérieurs à 150 €, selon les retours publiés par les prestataires spécialisés. La commission est plus élevée qu’un paiement classique par carte, mais le gain en volume de ventes compense largement le surcoût pour la plupart des marchands. La structure de la fiche produit joue aussi un rôle : afficher clairement la mention « paiement en 3x disponible » dès la page produit, et pas seulement au checkout, réduit les hésitations en amont.
Pour mesurer l’effet réel d’un nouveau moyen de paiement sur la conversion, on le verra plus bas, il faut isoler la variable dans un test A/B ou comparer les périodes avant et après activation en s’appuyant sur les indicateurs de performance du tunnel.
3D Secure 2 et chiffrement : ce qui rend un paiement en ligne sûr
Quel est le moyen le plus sûr pour payer en ligne ? La sécurité ne dépend pas tant du moyen de paiement lui-même que du protocole utilisé lors de la transaction. Le standard 3D Secure 2, rendu obligatoire en Europe par la directive sur les services de paiement (DSP2), impose une authentification forte du porteur de carte pour la plupart des achats en ligne. Ce protocole réduit considérablement la fraude à la carte bancaire, selon les données de l’Observatoire de la sécurité des moyens de paiement, rattaché à la Banque de France.
Les portefeuilles numériques (Apple Pay, Google Pay) ajoutent une couche de protection supplémentaire grâce à la tokenisation : le numéro réel de la carte n’est jamais transmis au marchand. Le virement bancaire, de son côté, supprime le risque d’impayé puisque les fonds sont débités avant la confirmation de commande.
Pour le commerçant, la sécurité a un effet direct sur la conversion. Un processus d’authentification trop lourd (redirections multiples, codes SMS qui n’arrivent pas) provoque des abandons. Les prestataires de paiement modernes appliquent l’authentification adaptative : 3D Secure n’est déclenché que lorsque la banque émettrice l’exige, ce qui fluidifie l’expérience sur les transactions à faible risque.
Voir aussi Abandon de panier : les cinq causes principales et leurs correctifs
Adapter ses moyens de paiement à son panier moyen et à sa cible
Un site qui vend des accessoires à 15 € n’a pas les mêmes besoins qu’une boutique de mobilier à 800 € de panier moyen. La logique de sélection repose sur trois critères concrets : le montant moyen de la commande, la part de clientèle mobile, et la proportion de clients récurrents.
Pour un panier moyen inférieur à 50 €, la carte bancaire et un portefeuille numérique (PayPal ou Apple Pay) couvrent l’essentiel des cas. Le paiement fractionné n’a pas d’intérêt à ce niveau de montant. Pour un panier supérieur à 150 €, le paiement en plusieurs fois devient un levier de conversion mesurable. Pour les abonnements ou les commandes récurrentes, le prélèvement SEPA évite les échecs liés à l’expiration des cartes.
Le choix de la passerelle de paiement conditionne aussi la facilité d’intégration technique. France Num, le portail du gouvernement pour la transformation numérique des TPE/PME, propose un guide comparatif des solutions adaptées aux petites structures. Les prestataires comme Stripe ou Mollie offrent des API bien documentées qui s’intègrent aux CMS courants (WooCommerce, PrestaShop, Shopify) en quelques heures. Un contrat VAD bancaire classique nécessite généralement plus de temps de mise en place, mais peut s’avérer moins coûteux en commission pour les volumes importants.
Avant de multiplier les options, il reste utile d’analyser le taux de rebond sur la page de paiement pour identifier si le problème vient réellement du choix de moyens proposés ou d’un autre facteur (formulaire trop long, frais de livraison annoncés tardivement, manque de réassurance). Le diagnostic des abandons de panier guide cette analyse.
À retenir
- Vérifier les grilles tarifaires directement sur le site de chaque prestataire avant de s’engager : les commissions évoluent régulièrement.
- Proposer au minimum la carte bancaire et un portefeuille numérique ; ajouter le paiement fractionné dès que le panier moyen dépasse 150 €.
- Mesurer l’impact de chaque moyen de paiement ajouté sur le taux de conversion du tunnel d’achat, pas seulement sur le coût par transaction.
- Privilégier les prestataires qui appliquent l’authentification adaptative (3D Secure 2) pour limiter les abandons liés à la sécurité.
Questions fréquentes
Questions fréquentes
Quels sont les différents moyens de paiement en ligne ?
Les principaux moyens de paiement acceptés sur les sites e-commerce sont la carte bancaire (CB, Visa, Mastercard), les portefeuilles numériques (PayPal, Apple Pay, Google Pay), le virement bancaire ou instantané, le paiement fractionné (en 3 ou 4 fois via Alma, Klarna ou similaire) et le prélèvement SEPA pour les abonnements. Certains marchands ajoutent des moyens locaux selon leur zone de chalandise.
Quel est le meilleur site pour payer en ligne ?
Il n’existe pas de « meilleur site » universel. Le choix dépend du volume de transactions, du panier moyen et des besoins d’intégration. Stripe convient aux sites qui veulent une API flexible, PayPal rassure les acheteurs qui ne souhaitent pas saisir leur numéro de carte, et un contrat VAD bancaire peut être plus économique pour les gros volumes. Les tarifs détaillés sont publiés sur le site de chaque prestataire.
Quel est le moyen le plus sûr pour payer en ligne ?
La sécurité repose davantage sur le protocole que sur le moyen lui-même. Le standard 3D Secure 2, obligatoire en Europe dans le cadre de la DSP2, impose une authentification forte pour les paiements par carte. Les portefeuilles numériques ajoutent la tokenisation, qui masque le numéro de carte réel. Le virement bancaire élimine le risque d’impayé pour le marchand.

Thomas Lefèvre est développeur freelance full-stack à Paris depuis 2015, spécialisé WordPress sur mesure, no-code et SEO technique. Sur Synergie.Web il documente les outils testés sur de vrais projets, sans partenariat commercial.
Sources
À lire aussi
Fiche produit : la structure qui répond aux objections dans l’ordre
Une fiche produit qui convertit ne se contente pas de décrire un article : elle anticipe chaque doute du…
Wireframe et maquette : l’étape qui divise par deux les allers-retours
Sur les dix derniers projets de sites vitrines que j'ai livrés, ceux qui ont démarré avec un wireframe validé…
Choisir un nom de domaine : extension, longueur et pièges de marque
Un nom de domaine en .fr coûte entre 5 et 12 € HT par an au premier enregistrement, mais un mauvais choix…
Wix, Squarespace ou Shopify : ce qu’on gagne et ce qu’on perd à louer sa plateforme
Un site vitrine sur Wix coûte entre 17 et 36 € par mois, une boutique Shopify démarre à 36 € par mois, et…
WordPress ou développement sur mesure : le vrai critère de choix
Un site vitrine WordPress livré clé en main coûte entre 1 500 et 6 000 € en France, tandis qu'un…
Refonte sans perdre son trafic : la checklist des redirections
Une refonte de site mal préparée peut faire chuter le trafic organique de 30 à 70 % en quelques jours. Ce…